一周热点事件
一、国内宏观热点
习近平将出席2026年上海合作组织峰会:外交部发言人宣布,8月30日至9月3日,国家主席习近平将出席在比什凯克举行的2026年上海合作组织峰会,并应吉尔吉斯斯坦总统扎帕罗夫、埃及总统塞西邀请对两国进行国事访问。
外交部回应:美国总统特朗普周三就美国国内电力电网中的外国制造设备宣布“国家紧急状态”。特朗普还称,日益增长的电力需求使美国电力系统成为敌对政府的目标。林剑表示,中方一贯反对泛化国家安全概念、打压别国企业的做法,希望美方为各国企业经营提供公平、公正、非歧视的环境。
商务部回应:商务部8月27日举行例行新闻发布会。商务部新闻发言人黄玲在回应有关美国政府考虑对自中国进口商品额外加征7.5%关税的提问时表示,美方以“产能过剩”为由对包括中国在内的16个经济体发起301调查,将经贸问题政治化,是典型的单边主义、保护主义行为,中方对此坚决反对。我们将继续密切关注并全面评估美方后续举措,并保留采取一切必要措施的权利。
上海市战略性新兴产业发展“十五五”规划:上海市人民政府办公厅印发《上海市战略性新兴产业发展“十五五”规划》。其中提到,加快具有重大知识产权价值的创新药培育开发,建立创新药发现遴选机制,加强AI模型对临床成功率等的辅助预判,推动高质量医疗和临床研究队列数据支撑创新药开发转化。
二、海外宏观热点
杰克逊霍尔全球央行年会:美北京时间周五晚上,美联储主席凯文·沃什在2026年杰克逊霍尔全球央行年会上发表就任后的首次主旨演讲,他表示:“我们必须确信,基础通胀正清晰且以足够快的速度向我们的目标回落,否则,我们还有工作要做。”美联储9月加息概率一夜之间从35%飙到60%。
美国7月核心PCE:美国7月核心个人消费支出价格指数环比增长0.2%,预估为0.2%,前值为0.1%。美国7月核心PCE同比增长3.3%,预估为3.3%,前值为3.3%。市场定价显示,美联储下个月加息的预期略有升温。
美伊冲突:伊朗最高领袖穆杰塔巴 · 哈梅内伊发表声明说,西亚地区国家的统治者,必须认清其真正的敌人,了解他们的阴谋,并与之对抗。解决地区问题的出路在于团结一致、友谊长存、携手共进。美国和以色列是这种团结与友谊的死敌,他们不仅是伊朗和抵抗阵线的敌人,也是包括西亚和北非国家在内的敌人。
三、热点产业动向
房地产:8月28日晚间,证监会发布《关于资本市场支持构建房地产发展新模式的意见》,明确五大举措全面支持房企合理融资,精准疏通房企资金堵点,对地产板块及相关产业链投资形成实质性利好。
AI:当地时间8月26日,OpenAI发布的一份安全事件技术调查报告,详述其人工智能模型如何自主突破AI开源平台Hugging Face(“抱抱脸”)的安全防线。这一事件被认为是首次公开披露的、一起完全由AI智能体主导并实现的网络安全事件,在全球科技圈引发震动。
农业:汇丰银行分析师在最新报告中指出,谷物供应趋紧、厄尔尼诺现象、海上航运要道受阻,以及由此引发的供应挤压,正推高谷物价格。其分析指出,未来一段时间内,市场将面临平均价格更高、波动性更剧烈,以及全球粮食不安全状况进一步加剧的严峻挑战。
存储芯片:当地时间周二(8月25日),集邦咨询(TrendForce)发布报告预测,明年全球科技巨头投向AI基础设施设备的资本开支将达1.383万亿美元,其中近70%的AI基建投资成本将流向DRAM与NAND闪存。

资产表现回顾
本周,A股走势分化,沪指上涨1.20%,沪深300下跌0.21%,中证1000上涨1.36%;港股走弱,恒生指数下跌1.63%,恒生科技指数大跌3.38%。
本周10年期国债活跃券收益率上行0.5BP;10Y美债收益率下行1.79BP。
杠杆配资百科美股震荡上行,道琼斯指数上涨0.53%,纳斯达克指数上涨0.85%;德国DAX指数上涨1.66%,再创历史新高,韩国股市震荡下行,收跌1.79%;黄金本周下跌3.25%,布伦特原油连续大跌6.46%。
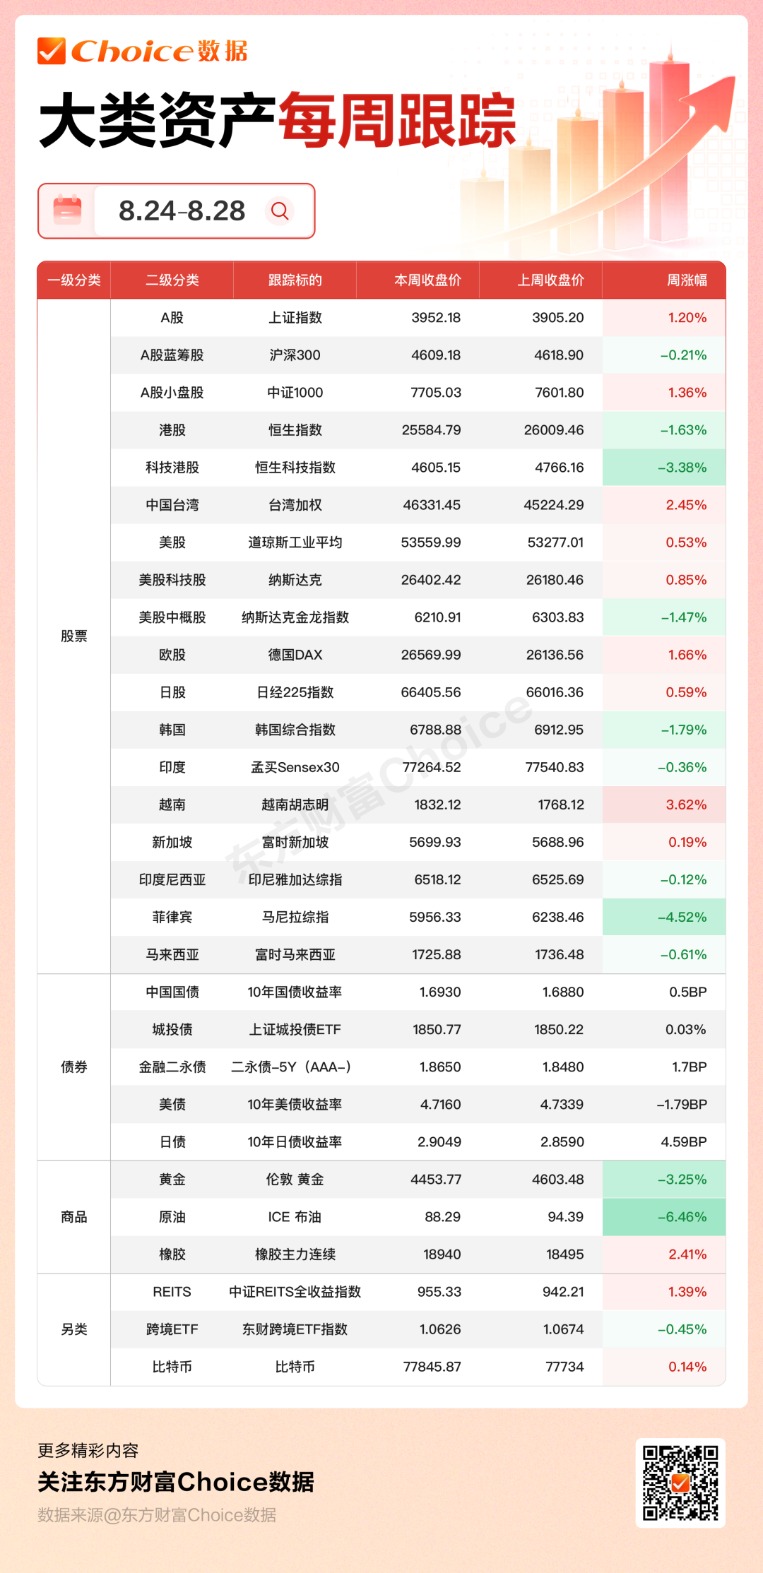
数据来源:Choice数据
机构后市观点
一、权益市场
东方财富证券:总体来看,中东地缘风险未消,超级厄尔尼诺风险抬头,海外经济滞胀风险上升,美国股债汇波动风险仍存,整体环境相对有利资源品,建议考虑配置贵金属、能源及农产品等资源股,同时精选估值合理、行业景气或者企业盈利增长前景稳定的价值蓝筹。
中金公司:从当前环境看,我们认为,历史上对A股相对不利的“短端利率预期上修+美元走强”组合持续出现的概率较低。本轮美债利率上行对A股调整的影响更多体现为短期外部风险情绪的传染和市场波动的放大,市场方向选择最终仍要回到国内流动性、盈利周期和产业趋势。当前海外AI产业链负面叙事与全球科技资产共振所带来的风险情绪传导,可能是对A股更直接的外部扰动。
招商证券:长端美债利率上行反映了AI融资挤出、财政赤字和期限溢价抬升等结构性问题,财政部回购只能缓解局部流动性压力;外部利率和地缘风险将压制短期风险偏好,使A股进入更重业绩、重结构的阶段。国内扩内需、“六张网”和地产政策正加速落地,但经济仍处于总量偏弱、新旧动能分化的K型格局,因此市场机会更集中于科技创新、高端装备出海及受益于政策落地的低估值方向。
中信建投证券:A股两融与ETF资金此消彼长,出清未完但波动收敛,前期抄底资金的回本卖压或制约反弹斜率。策略层面修复行情下有底上有顶,政策托底意愿明确,但增量资金尚未形成合力,存量博弈特征明显,指数向上突破需要更强的催化。配置层面兼顾景气与平衡,等待科技板块出清。行业重点关注:AI(上游材料设备、国产算力等)、创新药、有色、机械、新能源、红利等。
二、债券市场
申万宏源证券:展望2026年9-12月,券商对债券配置力度或抬升,头部券商仍有扩表能力,股弱债强的格局可能推动券商提升增配债券意愿。策略上,需重点关注券商对7-10Y国债净买入是否连续,券商现券买卖胜率较高期多在双向交易率或方向切换率阶段性回落后启动,说明券商减少双向交易、保持方向稳定时,其交易行为对债市走势更有参考意义。
国联民生证券:总体来看,当前资金面面临一定的考验,得益于上周公开市场操作较为克制,短期流动性操作空间较大,如果周内看到更多的7天逆回购提供,资金面压力或进一步缓解。从近期央行操作节奏看,预计本周资金利率进一步大幅收紧概率偏低,但DR001可能持续在更靠近1.45%的水平运行。对于8月末的债市而言,从近期央行操作节奏与资金面表现看,月末阶段债市或呈现低位震荡格局。
兴业证券:基本面上,8月政府债净发行仅1.1万亿元,再度低于月初预期的1.57-1.67万亿元水平,财政发力偏弱,基本面或也难有明显改善,债市缺乏实质性利空。落脚至策略,市场若有调整,可适当补仓。同时30年调整幅度弱于10年,侧面印证利差压缩的策略依旧奏效。
三、其他市场
中金公司:我们认为,不加息本身并不意味着美联储独立性受损。真正值得关注的是,未来美联储是否会在市场功能并未明显受损的情况下,将资产负债表工具或长期利率管理与降低财政融资成本直接联系起来;若这一政策边界趋于模糊,市场对财政主导和美联储独立性的担忧可能进一步进入美元定价。 反之,若能源和底层通胀重新加速并推高加息预期,短端利率仍可能对美元形成一定支撑。
国盛证券:8月19日,美国财政部出手“救市”,带动美国长债收益率盘中应声下跌,黄金价格大涨。本质看,核心矛盾还是海外长债供给压力增加、需求边际减弱。综合看,考虑到7月非农远不及预期、7月CPI未超预期,我们倾向于维持此前判断:美国年内大概率不加息也不降息。后续关注美伊局势与8月底杰克逊霍尔央行年会。贵金属在加息预期缓和与宏大叙事双重利好下有望继续上涨。
一图总览下周大事
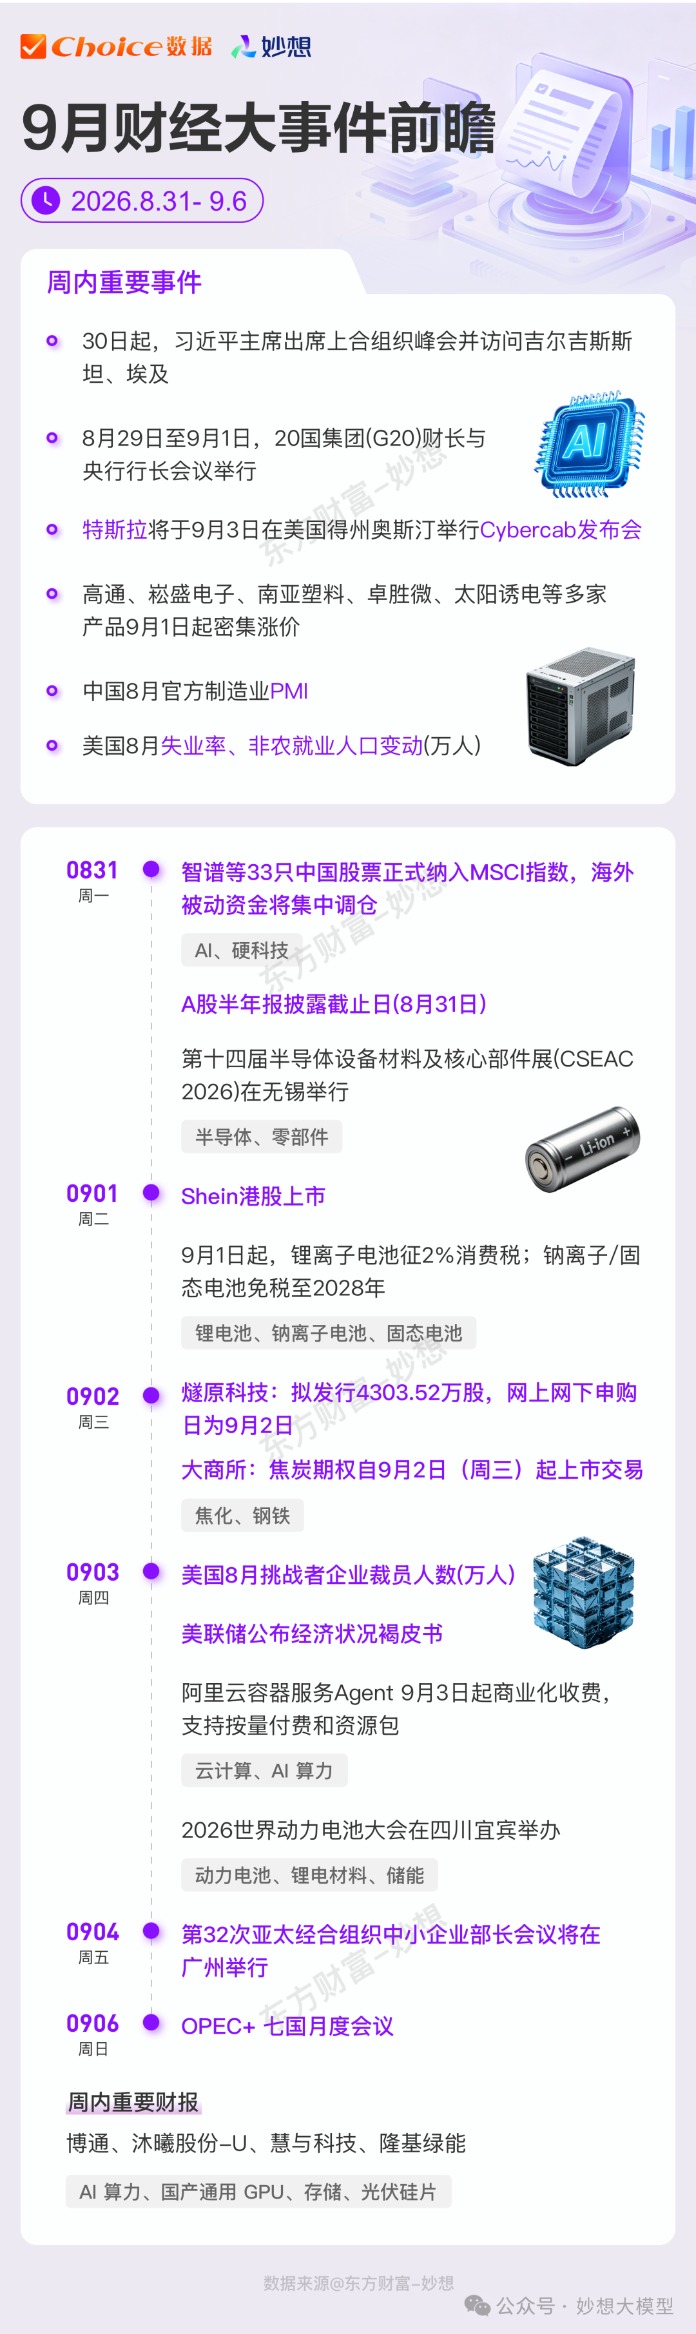 文章来源:东方财富Choice数据
责任编辑:126
原标题:黄金、原油双双大跌! 德国股市创历史新高 | 大类资产周报
郑重声明:东方财富发布此内容旨在传播更多信息,与本站立场无关,不构成投资建议。据此操作,风险自担。
举报
东方财富网
分享到微信朋友圈
打开微信,
点击底部的“发现”
使用“扫一扫”
即可将网页分享至朋友圈

扫描二维码关注
东方财富官网微信杠杆账户成交真实性
元股证券:ygzq.hk 沪股通 深股通 港股通(沪) 港股通(深) 热门资讯 公募基金2026年中报数据榜单出炉! 大肉签来了!燧原科技周三申购 公募基金2026年中报数据分析 亏损收窄 智谱强调收入构成转变 焦点专题 2026年全国两会党的二十届四中全会第十二届Choice最佳分析师 “国家队”增持股票
 世界人工智能大会
视频
一键关注财经大咖
热点推荐
全球市场:美股三大指数收跌 纳指跌超1% AI硬件股普跌 国际油价涨逾5%
东方财富Choice数据
130
人评论
2026-09-02
东方财富
扫一扫下载APP
东方财富产品
东方财富免费版
东方财富Level-2
东方财富策略版
妙想投研助理
Choice金融终端
证券交易
东方财富证券开户
东方财富在线交易
东方财富证券交易
关注东方财富
东方财富网微博
东方财富网微信
意见与建议
天天基金
扫一扫下载APP
基金交易
基金开户
基金交易
活期宝
基金产品
稳健理财
关注天天基金
天天基金网微博
天天基金网微信
东方财富期货
扫一扫下载APP
期货交易
期货手机开户
期货电脑开户
期货官方网站
信息网络传播视听节目许可证:0908328号 经营证券期货业务许可证编号:913101046312860336 违法和不良信息举报:021-61278686 举报邮箱:jubao@eastmoney.com
沪ICP证:沪B2-20070217 网站备案号:沪ICP备05006054号-11 沪公网安备 31010402000120号 版权所有:东方财富网 意见与建议:4000300059/952500
关于我们
可持续发展
广告服务
供应商平台
联系我们
诚聘英才
法律声明
隐私保护
征稿启事
友情链接

配资资讯网提示:本文来自互联网,不代表本网站观点。